
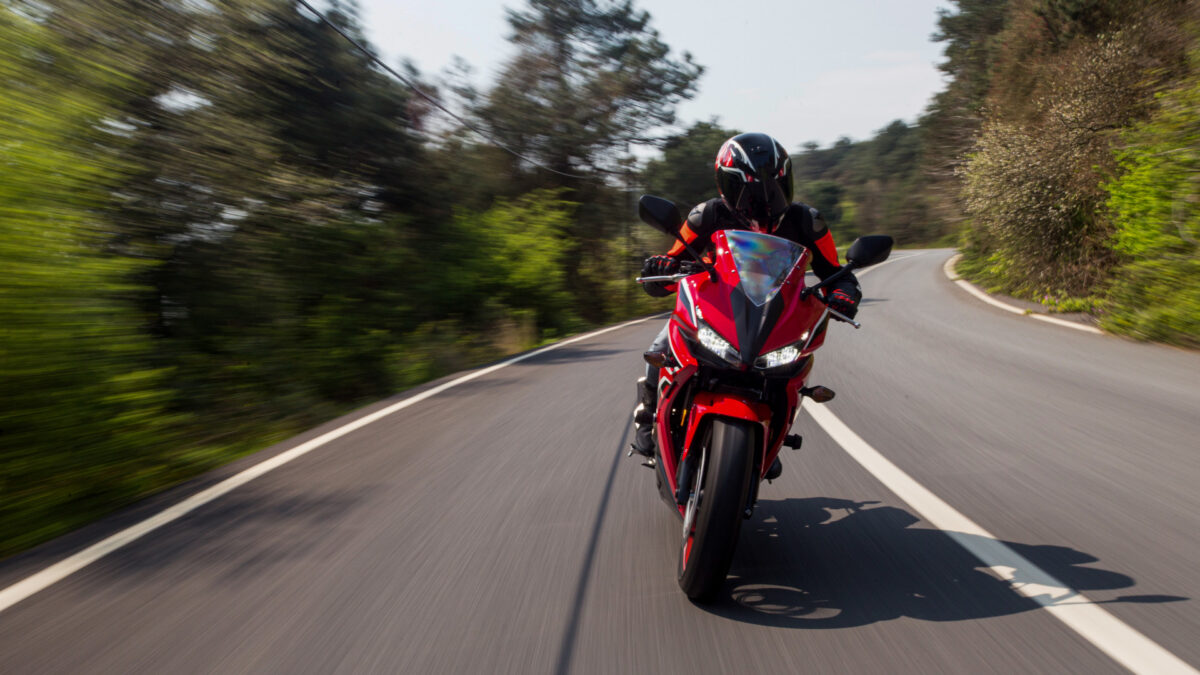
Prendre la route en deux-roues ne s’improvise pas, et l’assurance en fait partie intégrante. Entre obligations légales, hausse des tarifs constatée en 2025 et garanties parfois mal comprises, les motards français ont tout intérêt à faire le point avant de démarrer leur saison. Voici ce qu’il faut savoir.
Ce que la loi impose à chaque motard
L’article L211-1 du Code des assurances est sans ambiguïté : tout véhicule terrestre à moteur doit être couvert par une assurance responsabilité civile. Motos, scooters, cyclomoteurs, quads : aucune exception, même pour un engin qui ne sort du garage qu’une fois par an. Cette couverture minimale, dite « au tiers », prend en charge les dommages causés à des tiers en cas d’accident, mais ne protège ni le conducteur ni sa machine s’il est responsable.
C’est précisément là que beaucoup de motards se retrouvent démunis. Une assurance moto comprenant une garantie conducteur permet d’être indemnisé de ses propres blessures, y compris dans un accident sans tiers impliqué. Or, en 2025, 1 381 personnes ont perdu la vie dans ce type d’accident, soit 42 % de la mortalité routière. Pour les deux-roues, la statistique rappelle à quel point une formule au tiers seul peut laisser dans une situation délicate.
Côté équipements, le casque est obligatoire pour le conducteur comme pour le passager. Les gants homologués le sont aussi depuis 2020, sous peine d’amende. Et le contrôle technique des deux-roues reste un sujet réglementaire en évolution…
Des tarifs en hausse, des formules très variables
En 2025, le prix moyen d’une assurance moto atteignait environ 699 euros par an, soit une progression de 6 % par rapport à 2024. En 2026, la fourchette observée se situe entre 400 et 900 euros annuels pour la majorité des profils, mais elle peut descendre à 200 euros ou dépasser 1 500 euros selon la cylindrée, l’historique du conducteur et la formule retenue.
Les trois niveaux de couverture se distinguent nettement : la formule au tiers tourne autour de 353 euros par an, le tous risques autour de 736 euros. Entre les deux, les formules intermédiaires permettent d’ajouter vol, incendie ou protection juridique selon les besoins. Pour alléger la facture sans rogner sur l’essentiel, quelques leviers existent : installer un antivol homologué SRA, stationner dans un garage plutôt qu’en voirie, regrouper ses contrats chez un même assureur ou simplement comparer chaque année avant reconduction tacite.
Sécurité et profils à risque : des chiffres qui parlent
Le bilan de la sécurité routière 2025, publié par l’ONISR, dresse un tableau contrasté pour les deux-roues. Si le nombre de motards et cyclomotoristes tués a légèrement reculé (697 morts, contre 720 en 2024), la surexposition reste frappante : les deux-roues motorisés représentent 21 % des tués sur les routes, alors qu’ils ne pèsent qu’une fraction du trafic total. Parmi les conducteurs responsables d’un accident mortel, la vitesse excessive intervient dans 29 % des cas, l’alcool dans 21 %, l’inattention dans 13 %.
Les jeunes motards de 18 à 34 ans concentrent 37 % des tués en deux-roues, ce qui se traduit aussi par des primes plus élevées à la souscription. À l’inverse, un conducteur malussé après plusieurs accidents responsables verra son coefficient augmenter significativement. Dans les deux cas, bien choisir sa formule, et surtout ne pas négliger la garantie conducteur, reste la décision la plus utile à prendre avant de rouler.
Le marché moto repart à la hausse en 2026, avec des immatriculations en progression au printemps. C’est aussi le bon moment pour faire réviser son contrat.