
Pour la troisième année consécutive, les primes d’assurance automobile augmentent en France. Les prévisions sectorielles tablent sur une hausse de 4 à 6 % en 2026, après plusieurs années déjà marquées par des bonds significatifs. Face à ce contexte, changer d’assureur ou ajuster son contrat n’est plus un réflexe anecdotique : c’est souvent la seule façon de ne pas subir la facture sans réagir.
Des tarifs en hausse pour des raisons bien réelles
Les assureurs ne font pas que répercuter leurs marges. Plusieurs facteurs structurels tirent les primes vers le haut. Le coût des réparations a progressé de 4 % sur douze mois au premier trimestre 2026, selon le SRA (Sécurité et Réparation Automobiles). Sur cinq ans, les pièces détachées ont bondi de 30 % en moyenne, et jusqu’à 42 % pour les composants électroniques. Les pare-brise ont pris 25 % en trois ans. Les pièces représentent désormais plus de la moitié du coût total d’une réparation.
À cela s’ajoute la hausse de la surprime catastrophes naturelles, passée de 6 à 9 % depuis janvier 2025, première réévaluation depuis près de 25 ans. En 2025, le coût des sinistres naturels a atteint 5,2 milliards d’euros, dont 2,2 milliards liés à la seule grêle. Les disparités régionales restent fortes : la prime moyenne oscille entre 592 € en Bretagne et 952 € en Corse. Depuis 2010, les tarifs ont grimpé de 36 %.
Des leviers concrets pour alléger la note
La comparaison reste le levier le plus accessible. Selon une étude réalisée fin 2025, changer d’assureur après avoir comparé les offres permet d’économiser en moyenne 435 € par an sur un contrat tous risques. Trouver une assurance auto pas chère : c’est l’objectif que beaucoup pensent inaccessible, alors qu’il suffit parfois de remettre son contrat en question à l’échéance.
La loi Hamon permet de résilier à tout moment après un an de contrat, sans motif, et depuis juin 2023, les assureurs doivent proposer une procédure de résiliation en ligne en trois étapes. Autant de raisons de ne pas rester captif d’un tarif défavorable.
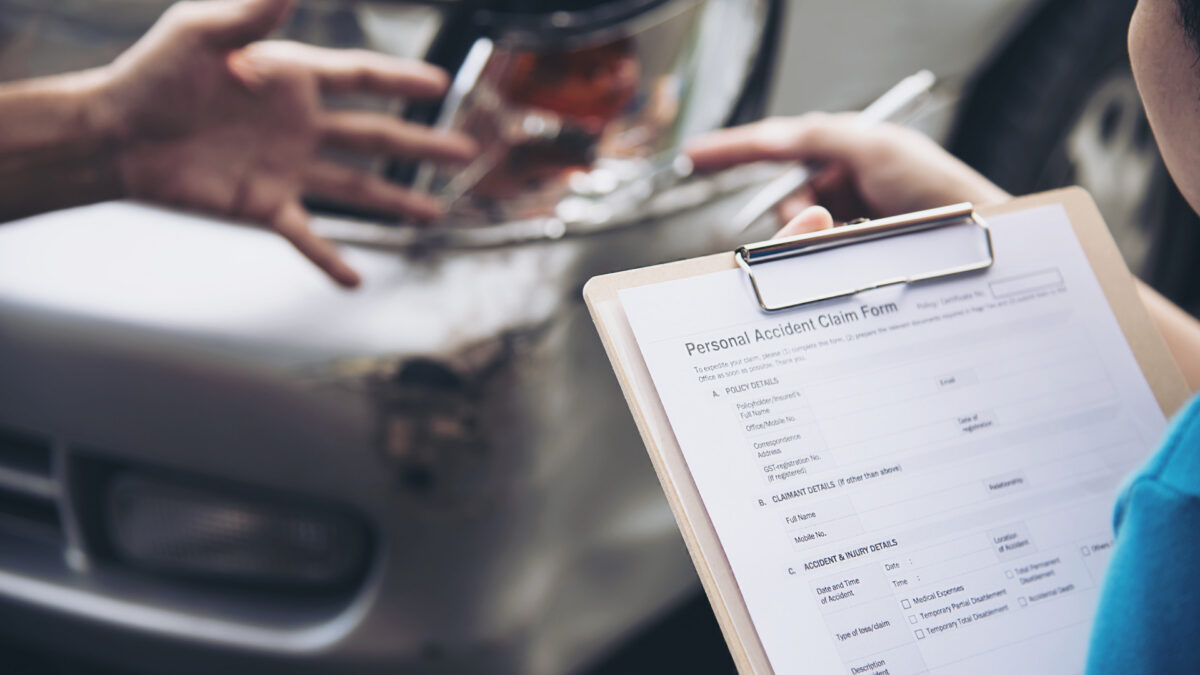
Ajuster la formule selon l’âge du véhicule est une autre piste : pour une voiture de plus de sept ou huit ans, une couverture au tiers suffit souvent. Augmenter la franchise peut aussi réduire la cotisation de plus de 20 %, à condition de choisir un montant finançable. Pour les petits rouleurs, l’assurance au kilomètre adapte la prime aux usages réels. Et côté bonus-malus, s’abstenir de déclarer un sinistre mineur peut préserver un coefficient favorable, ce qui représente une économie substantielle dans la durée : avec le bonus maximal à 0,50, une prime de 600 € tombe à 300 €.
L’essentiel, finalement, est de ne pas considérer son contrat comme immuable. Les assureurs ajustent leurs grilles chaque année, et la fidélité ne se traduit pas toujours par un avantage tarifaire. Prendre quinze minutes pour comparer peut faire une vraie différence sur l’année.