
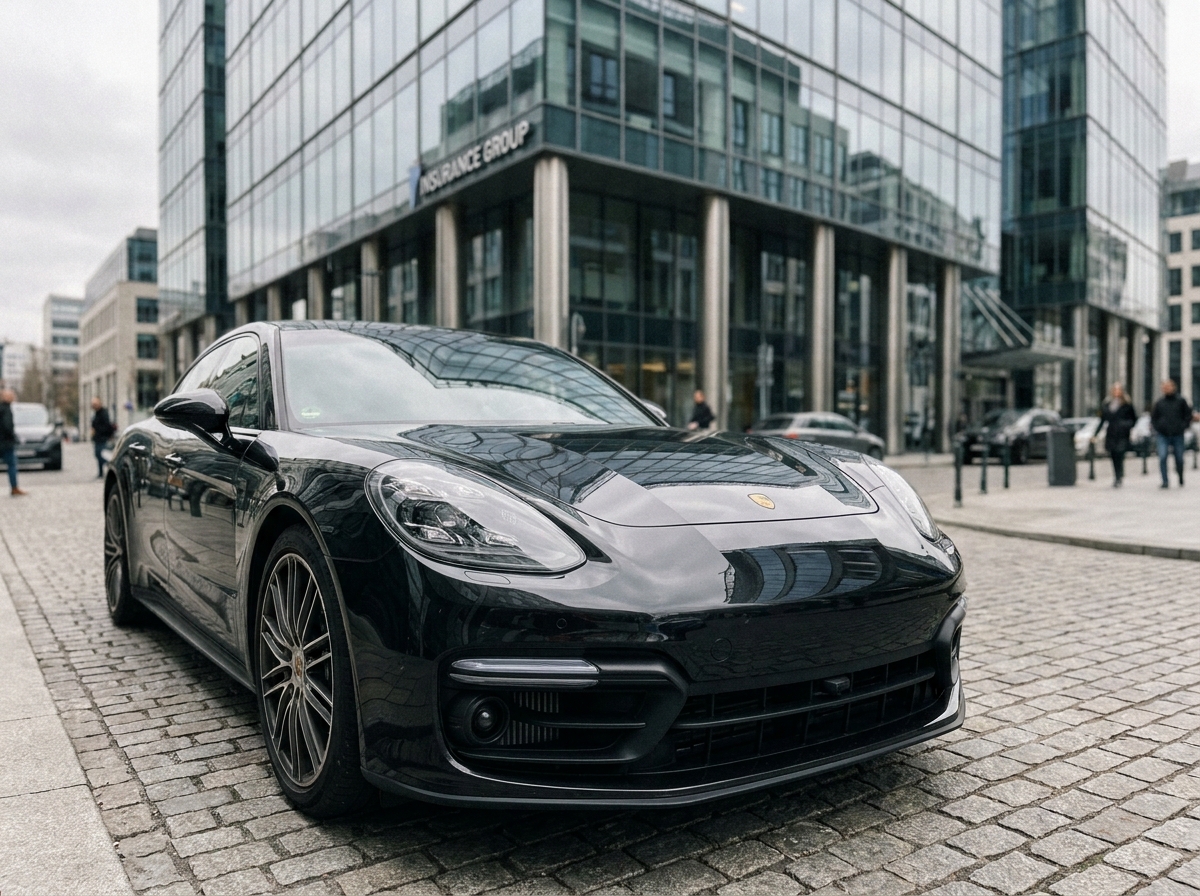
Une Porsche Panamera représente un investissement qui dépasse largement celui d’une berline classique. Le coût des pièces, la puissance du moteur et la valeur de revente placent ce véhicule dans une catégorie à part aux yeux des assureurs. Choisir un contrat d’assurance adapté à la Panamera, c’est protéger un patrimoine roulant dont la moindre réparation peut atteindre des montants très élevés.
Franchise et coût réel des réparations : le piège du contrat bon marché
Vous avez déjà comparé deux devis d’assurance auto en regardant uniquement la prime mensuelle ? Sur un véhicule standard, l’écart de franchise pèse peu. Sur une Panamera, il change tout.
Un pare-chocs avant, un capot en aluminium ou un bloc optique LED adaptatif coûtent plusieurs milliers d’euros chez Porsche. Si votre contrat prévoit une franchise élevée, vous réglez une part importante de la facture après un sinistre partiel, même en formule tous risques. Une prime basse peut masquer une franchise qui absorbe l’essentiel du remboursement.
Avant de signer, posez la question autrement : combien reste à ma charge sur une réparation de carrosserie typique ? Un contrat légèrement plus cher chaque mois mais assorti d’une franchise raisonnable protège mieux votre budget en cas de choc, de grêle ou de vandalisme. Pour comparer les offres adaptées à ce modèle, demandez un devis gratuit auprès d’un courtier spécialisé.
Valeur à neuf ou valeur vénale : comprendre l’indemnisation après un sinistre total
Imaginons un accident grave. Votre Panamera est déclarée économiquement irréparable. L’assureur vous indemnise. La question clé : sur quelle base ?
L’indemnisation standard repose sur la valeur vénale, c’est-à-dire le prix de revente estimé au jour du sinistre. Sur un véhicule premium qui décote dès la sortie du concessionnaire, cette valeur peut être nettement inférieure au prix d’achat, même après quelques mois seulement.
Certains contrats proposent une garantie « valeur à neuf » ou « valeur d’achat ». Le principe : vous êtes remboursé au prix que vous avez réellement payé, ou au tarif catalogue du véhicule neuf équivalent. Cette garantie n’est pas illimitée dans le temps. Elle s’applique généralement pendant une durée définie après l’achat, souvent limitée aux premières années.
Ce qu’il faut vérifier dans les conditions particulières
- La durée pendant laquelle la valeur à neuf ou la valeur d’achat s’applique, et si elle est renouvelable à l’échéance du contrat.
- Les conditions d’exclusion : kilométrage maximal, entretien réalisé dans le réseau agréé, absence de sinistre antérieur.
- Le plafond d’indemnisation, qui peut être inférieur au prix réel d’une Panamera haut de gamme (version Turbo ou E-Hybrid, par exemple).
Une Panamera récente sans garantie valeur à neuf expose son propriétaire à une perte sèche importante. Ce point mérite d’être négocié avant la signature, pas découvert après un sinistre.
Garantie Porsche Approved et assurance : deux couvertures distinctes
Si vous achetez une Panamera d’occasion certifiée par le réseau Porsche, le programme Porsche Approved inclut une garantie commerciale et une assistance. Le véhicule a été contrôlé sur de nombreux points avant la vente. Ça rassure, à juste titre.
En revanche, cette garantie constructeur ne remplace pas une assurance dommages. Porsche Approved ne couvre ni le vol, ni l’incendie, ni les dégâts causés par un accident responsable. Les deux dispositifs fonctionnent en parallèle, chacun avec son périmètre.
Un propriétaire qui pense être « couvert par Porsche » peut se retrouver sans indemnisation sur un sinistre majeur s’il n’a souscrit qu’une assurance au tiers. Vérifiez ce que la garantie commerciale prend en charge, puis complétez avec un contrat d’assurance qui couvre les risques restants.
Assurance Panamera hybride rechargeable : ce qui change sur le contrat
Les versions E-Hybrid de la Panamera ajoutent une batterie haute tension et un moteur électrique. Pourquoi cela concerne votre assurance ? Parce que le remplacement d’une batterie de traction représente un coût qui peut modifier l’évaluation du véhicule après un choc.
Tous les contrats ne traitent pas la batterie de la même façon. Certains assureurs l’incluent dans la couverture dommages standard. D’autres la considèrent comme un élément séparé, avec des conditions spécifiques.
Les points à clarifier pour une Panamera E-Hybrid
- La batterie haute tension est-elle couverte en cas de choc, d’immersion ou de défaut technique, ou fait-elle l’objet d’une exclusion ?
- Le contrat prévoit-il un plafond spécifique pour le remplacement de la batterie, distinct du plafond général ?
- L’assistance dépannage inclut-elle le remorquage vers un centre agréé Porsche capable d’intervenir sur la chaîne hybride ?
- Une borne de recharge domestique endommagée par un sinistre (incendie, surtension) est-elle prise en charge par l’assurance auto ou par l’assurance habitation ?
Ces détails techniques ne figurent pas toujours dans les comparateurs en ligne. Ils se trouvent dans les conditions générales et particulières du contrat, qu’un courtier spécialisé en véhicules premium peut analyser pour vous.
Changer d’assureur en cours de contrat : la procédure simplifiée
Si votre contrat actuel ne correspond pas aux besoins d’un véhicule de cette gamme, la loi Hamon permet de résilier après un an d’engagement, à tout moment et sans frais. Le nouvel assureur se charge des démarches de résiliation auprès de l’ancien : vous n’avez qu’à signer le nouveau contrat.
Le délai effectif de résiliation est d’un mois après la notification. Pendant cette période, vous restez couvert par l’ancien contrat. Aucune interruption de garantie, à condition de bien coordonner les dates de prise d’effet.
Un contrat d’assurance Panamera mérite d’être relu chaque année, en particulier après un changement de situation : déménagement, passage à un usage professionnel, ajout d’un conducteur secondaire. Le bon contrat n’est pas le moins cher, c’est celui qui couvre réellement les risques liés à ce véhicule.