
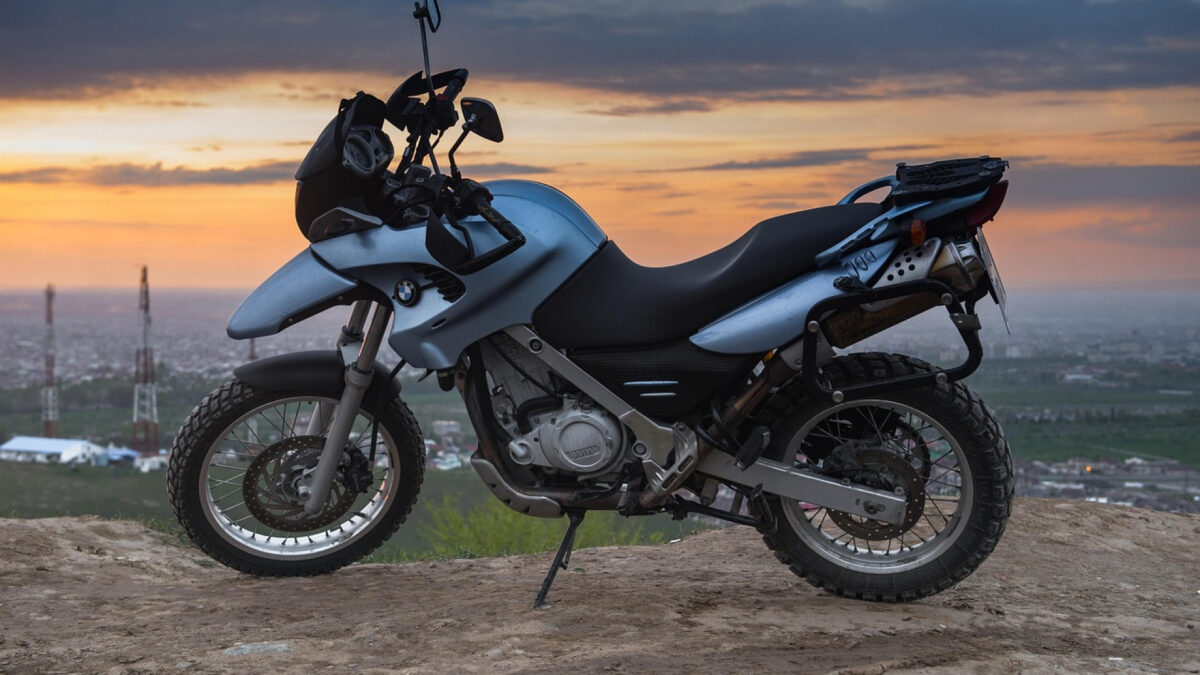
BMW Motorrad reste le troisième constructeur de motos en France, avec près de 19 000 immatriculations en 2025. Des machines premium, souvent puissantes et convoitées, qui appellent une couverture d’assurance réfléchie. Les tarifs varient considérablement selon le modèle, le profil du pilote et les garanties choisies : mieux vaut comprendre les mécanismes avant de signer.
Des tarifs bien au-dessus de la moyenne du marché
Le prix moyen de l’assurance moto en France s’établit autour de 350 euros par an en 2026. Pour une BMW, la facture est sensiblement plus lourde. Selon les données de LeLynx, la moyenne toutes formules confondues atteint 715 euros par an, avec des écarts importants selon la formule retenue : environ 401 euros pour une couverture au tiers, 689 euros pour une formule intermédiaire, et jusqu’à 806 euros en tous risques.
Pour comparer les offres et estimer sa prime en fonction de son modèle, l’outil dédié à l’assurance moto bmw permet d’avoir une idée précise des fourchettes pratiquées. Ces chiffres sont des moyennes : un même contrat peut varier du simple au triple selon l’assureur, la cylindrée et l’historique du conducteur.
Le profil du pilote joue beaucoup. Un motard expérimenté paie en moyenne 650 euros par an, contre 1 355 euros pour un jeune conducteur. Sur une BMW S 1000 RR, le tarif tous risques peut franchir les 1 950 euros annuels. À l’inverse, une R 1200 RT, moins sportive et moins exposée au vol, revient à des niveaux plus raisonnables.
Choisir la bonne formule pour une moto premium
L’assurance au tiers est la seule formule légalement obligatoire, même si la moto ne roule pas. Elle couvre les dommages causés à des tiers, mais laisse le propriétaire seul face aux réparations en cas d’accident responsable. Pour une BMW, dont les coûts de réparation sont nettement supérieurs à une moto d’entrée de gamme, ce niveau de couverture minimal mérite réflexion.
Pour un modèle de plus de cinq ans, une formule intermédiaire, incluant vol, incendie et bris de glace, offre souvent un bon équilibre. Pour une moto neuve ou récente, le tous risques s’impose la plupart du temps. Plusieurs BMW figurent parmi les deux-roues les plus volés en France, dont la R 1250 GS, la R 1250 RT et la S 1000 RR : la garantie vol prend ici tout son sens. La garantie personnelle du conducteur est également recommandée, car elle indemnise les dommages corporels du pilote en cas d’accident responsable ou sans tiers identifié.
Bonus-malus et leviers pour optimiser sa prime
Le coefficient bonus-malus s’applique à toutes les motos de plus de 50 cm³. Après six ans sans sinistre responsable, il peut descendre à 0,70, ce qui représente 30 % d’économie sur la prime de base. Un avantage concret pour les motards réguliers et prudents. À l’inverse, un accident responsable fait grimper le tarif, parfois significativement.
Pour limiter la facture, plusieurs pistes existent : stationner la moto dans un garage fermé, opter pour une formule kilométrique en cas d’usage occasionnel, suivre un stage de conduite préventive, ou comparer régulièrement les devis. Les écarts entre assureurs sur un même profil peuvent dépasser plusieurs centaines d’euros par an.
Quel que soit le modèle, une chose reste certaine : avec une BMW, le choix de l’assurance mérite autant d’attention que celui de la machine.