
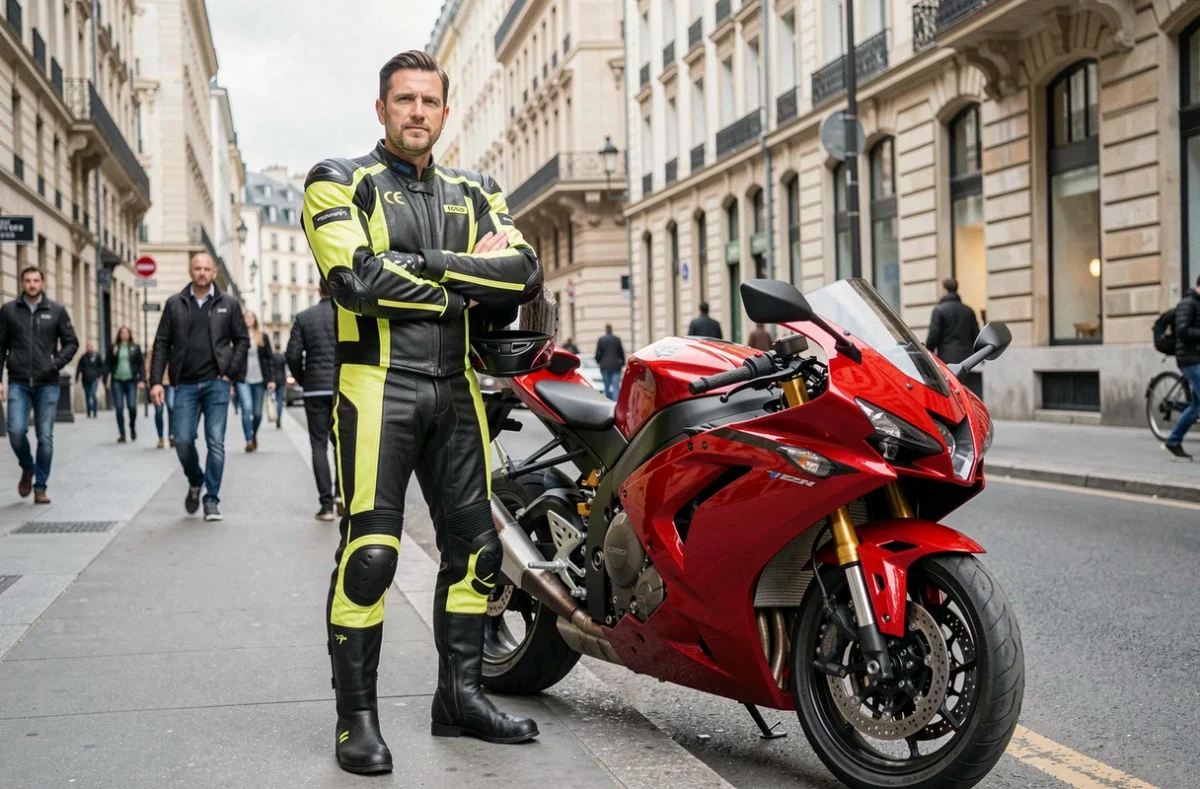
Quand on reçoit le devis d’assurance pour une Ducati Panigale V4 ou une Kawasaki ZX-10R, le montant fait souvent plus mal que le prix de la moto elle-même, ramené au mois. L’assurance moto hypersportive atteint des niveaux de prime que la plupart des motards découvrent au moment de la signature, parfois avec stupeur. Derrière ces tarifs, il y a des mécanismes précis, liés autant à la machine qu’au cadre réglementaire et aux exigences contractuelles des assureurs.
Coût de réparation des hypersportives : le poste que les motards sous-estiment
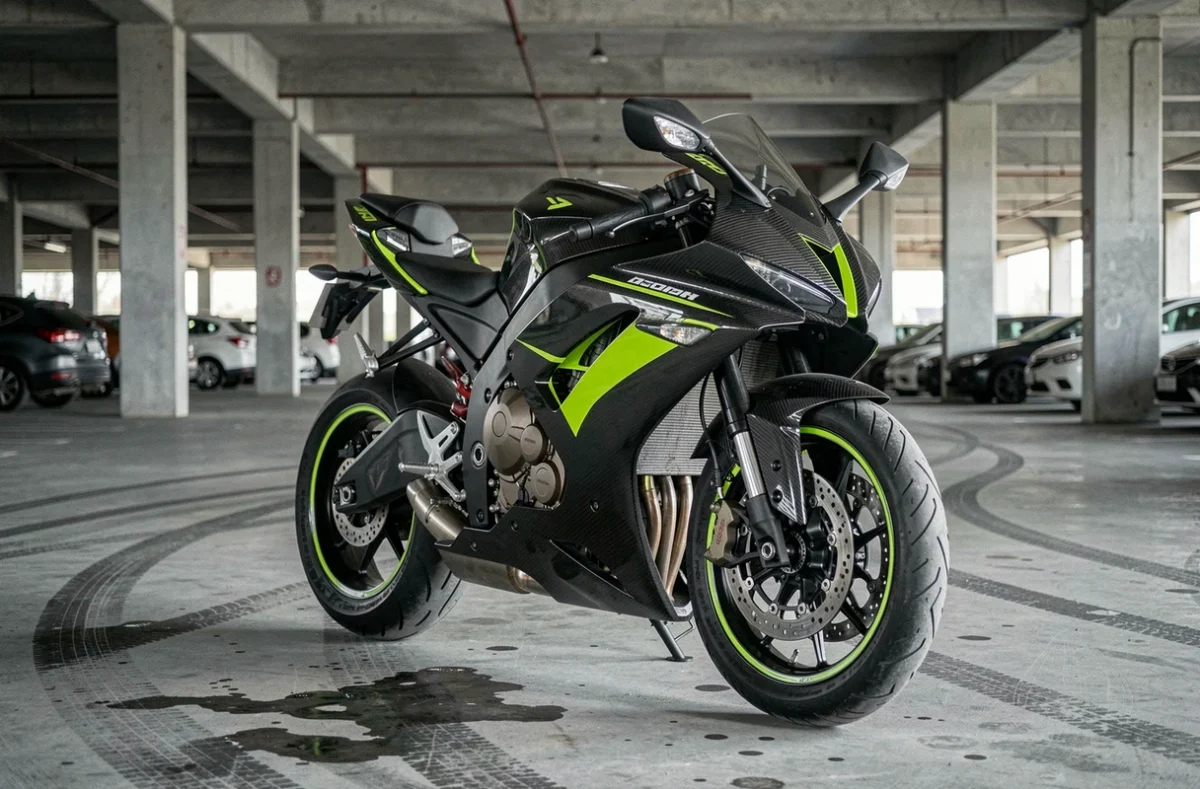
On pense souvent au risque d’accident pour expliquer la prime élevée. Le facteur le moins visible, et pourtant le plus lourd dans le calcul des assureurs, c’est le coût de remise en état après un sinistre. Une glissade à basse vitesse sur une hypersportive suffit à pulvériser un carénage intégral en fibre ou en composite, un rétroviseur intégré au profil aérodynamique, un tableau de bord TFT et parfois un bras oscillant en aluminium forgé.
Sur un roadster de moyenne cylindrée, la même chute génère une facture de quelques centaines d’euros. Sur une sportive haut de gamme, on passe facilement à plusieurs milliers d’euros de pièces, sans compter la main-d’oeuvre spécialisée.
Les pièces spécifiques aux hypersportives (électronique embarquée, systèmes d’aide au pilotage, suspensions semi-actives) sont difficiles à sourcer et coûteuses à remplacer. Cette réalité pèse directement sur le calcul des primes.
Ce n’est pas un hasard si les assureurs appliquent des franchises plus élevées sur ces modèles. La franchise n’est pas qu’un levier commercial, c’est leur manière de partager le risque financier sur des machines dont la moindre intervention en atelier dépasse le coût d’un sinistre total sur un scooter 125.
Sinistralité et vol : deux statistiques qui plombent la prime
Les hypersportives cumulent deux profils à risque dans les bases de données des compagnies. D’un côté, une accidentologie plus sévère : les machines dépassant les 150 chevaux sont surreprésentées dans les sinistres corporels graves. La puissance disponible, le rapport poids/puissance et la position de conduite favorisent des vitesses d’impact plus élevées en cas de perte de contrôle.
De l’autre, le vol. Les hypersportives figurent parmi les deux-roues les plus volés en France, avec des réseaux organisés qui ciblent spécifiquement certains modèles pour l’export ou la revente en pièces détachées. Pour un assureur, chaque modèle est classé selon un indice de sinistralité. Plus l’indice est élevé, plus la prime de base augmente, avant même que le profil du conducteur n’entre en jeu.
Les obligations contractuelles liées au vol
Les contrats imposent généralement un antivol homologué SRA, un lieu de stationnement conforme (garage fermé ou parking sécurisé) et parfois le gravage des pièces principales. Ce point est souvent négligé à la souscription, mais il devient critique au moment du sinistre.
- Un antivol non homologué SRA, même de bonne qualité, peut entraîner un refus d’indemnisation ou une réduction significative du montant versé
- Le stationnement en extérieur, même temporaire, peut être considéré comme un manquement aux conditions du contrat si le vol survient dans cette situation
- Le gravage (marquage des pièces) est parfois exigé dans les premiers mois suivant la souscription, sous peine de perte partielle de la garantie vol
Sur une machine dont la valeur d’achat dépasse largement la moyenne des deux-roues, ces clauses représentent un vrai risque financier. On peut être assuré tous risques et ne toucher qu’une fraction de la valeur de la moto si les conditions ne sont pas respectées à la lettre.
Valeur à neuf et décote : le piège de l’indemnisation après deux ans
Beaucoup de propriétaires d’hypersportives souscrivent une garantie valeur à neuf en pensant être couverts intégralement en cas de destruction totale ou de vol. En réalité, la valeur à neuf ne protège que pendant une durée limitée, souvent 12 à 24 mois selon les contrats. Au-delà, l’indemnisation bascule sur la valeur vénale, c’est-à-dire la cote du marché de l’occasion au jour du sinistre.
Pour une hypersportive, la décote est brutale. Un modèle acheté neuf perd une part significative de sa valeur dès la première année. Si le vol ou l’accident survient au bout de trois ans, l’écart entre le prix d’achat et l’indemnisation peut atteindre plusieurs milliers d’euros, un reste à charge que le motard découvre souvent trop tard.
Comparer les durées de couverture valeur à neuf
Tous les contrats ne proposent pas la même durée de protection. Certains plafonnent à un an, d’autres vont jusqu’à deux ans, et de rares formules étendent la garantie au-delà moyennant une surprime. Ce critère mérite d’être vérifié ligne par ligne dans les conditions particulières. La différence de prime entre un contrat à 12 mois et un contrat à 24 mois de valeur à neuf est souvent modeste, mais l’impact en cas de sinistre est considérable.
Contrôle technique moto : un paramètre récent pour les assureurs
Depuis le 15 avril 2024, le contrôle technique des véhicules de catégorie L est progressivement obligatoire en France. Pour les propriétaires d’hypersportives, cela change la donne en matière d’assurance. Un défaut technique constaté lors du contrôle (ou l’absence de contrôle quand il est requis) ne supprime pas automatiquement la couverture, mais peut compliquer l’instruction d’un dossier de sinistre et influer sur l’indemnisation selon les clauses du contrat.
Si un expert établit qu’un élément défaillant relevé au contrôle technique a joué un rôle dans l’accident, l’assureur dispose d’un levier pour limiter sa prise en charge. Sur une machine roulant à des vitesses élevées, dont les composants de sécurité (freinage, pneumatiques, éclairage) sont fortement sollicités, ce cadre réglementaire justifie une attention accrue.
Les retours varient sur ce point, mais on observe que certains assureurs commencent à intégrer le résultat du contrôle technique dans leurs critères de tarification ou de renouvellement.
Profil du conducteur et bonus-malus : l’effet multiplicateur sur une hypersportive
Le coefficient de bonus-malus joue sur toutes les catégories de moto, mais son effet est amplifié sur une hypersportive. Un malus de 1,25 appliqué à une prime de base déjà élevée représente un surcoût bien plus lourd en valeur absolue que sur un trail ou un custom.
- Un conducteur expérimenté avec un bonus maximal (0,50) paie nettement moins qu’un jeune permis, parfois moins de la moitié pour les mêmes garanties
- Un seul sinistre responsable suffit à faire bondir la prime annuelle de plusieurs centaines d’euros sur une hypersportive, contre une hausse modérée sur un deux-roues de puissance inférieure
- Les antécédents d’alcoolémie ou de stupéfiants entraînent des majorations qui rendent l’assurance d’une sportive quasiment prohibitive
- Certains assureurs refusent purement et simplement de couvrir une hypersportive au-delà d’un certain seuil de malus
À puissance égale, le profil du conducteur peut faire varier la prime du simple au triple. C’est la raison pour laquelle comparer les offres avec le même niveau de garantie reste la seule manière fiable de mesurer le vrai coût de son assurance.
Jeune conducteur sur hypersportive : une équation difficile
Avec un permis A2 récemment passé en A, souscrire une assurance sur une hypersportive de forte cylindrée revient à cumuler tous les facteurs aggravants : âge, ancienneté de permis, catégorie de véhicule. La prime annuelle dépasse largement la moyenne constatée sur les motos sportives classiques.
Certains motards font le choix de passer d’abord deux ou trois ans sur une sportive de moyenne puissance pour accumuler du bonus avant de monter en gamme. Cette stratégie réduit sensiblement la facture à terme.
Franchise et garanties : ce qu’il faut vérifier avant de signer
Le montant de la franchise est souvent le détail qui transforme un contrat apparemment compétitif en mauvaise affaire. Sur une hypersportive, la franchise dommages peut atteindre des niveaux qui rendent la couverture partiellement inutile pour les sinistres de faible à moyenne gravité. Comparer uniquement les primes sans regarder les franchises revient à comparer des tarifs TTC avec des tarifs HT.
La garantie protection du conducteur mérite aussi une attention particulière. Les blessures corporelles sur hypersportive sont statistiquement plus graves, et les frais médicaux, la perte de revenus ou l’invalidité représentent des montants qui dépassent vite les plafonds de base. Vérifier le capital garanti et les exclusions de cette garantie fait partie des points à examiner en priorité, avant même de comparer les prix.
L’assurance moto hypersportive coûte cher parce qu’elle concentre tous les facteurs aggravants du marché : valeur élevée, pièces coûteuses, sinistralité lourde, vol fréquent. La marge de manoeuvre existe, mais elle se situe dans la comparaison fine des contrats, pas dans le choix du prix le plus bas. Le formulaire ci-dessous permet de recevoir un devis adapté à votre machine et à votre profil : renseignez vos informations pour être rappelé par un professionnel qui pourra détailler les options disponibles.