
L’assurance auto à Strasbourg obéit aux mêmes règles que partout en France : la responsabilité civile automobile est obligatoire pour tout véhicule motorisé, même s’il ne roule pas. Ce qui change, ce sont les paramètres locaux qui pèsent sur le tarif et sur le choix des garanties. Climat hivernal, réseau de tramway dense, zone à faibles émissions couvrant les 33 communes de l’Eurométropole : ces éléments conditionnent la couverture à souscrire et la manière de comparer les devis.
ZFE de l’Eurométropole et assurance auto : un lien indirect mais concret
Depuis 2022, l’Eurométropole de Strasbourg applique une zone à faibles émissions (ZFE) qui restreint progressivement la circulation des véhicules les plus polluants sur ses 33 communes. La ZFE ne modifie pas directement le montant de la prime d’assurance. En revanche, elle influence le type de véhicule que vous pouvez raisonnablement assurer si vous habitez ou travaillez dans le périmètre.
Un conducteur qui achète un véhicule d’occasion doit d’abord vérifier sa vignette Crit’Air et sa compatibilité avec les restrictions en vigueur. Assurer un véhicule interdit de circulation dans la ZFE revient à payer une couverture pour un usage limité, ce qui déséquilibre le rapport entre prime et utilisation réelle.
Pour les conducteurs qui passent à un véhicule électrique ou hybride récent afin de respecter la ZFE, la valeur du véhicule neuf justifie souvent une formule tous risques. Le coût de remplacement d’une batterie ou de composants électroniques spécifiques rend la garantie dommages tous accidents plus pertinente que sur un véhicule thermique ancien.
Formules d’assurance auto : ce que couvre chaque niveau de garantie
Trois niveaux de couverture structurent le marché. Les comprendre évite de sur-assurer un véhicule ancien ou de sous-assurer un véhicule récent.
Assurance au tiers
C’est le minimum légal. Elle couvre uniquement les dommages causés à autrui (corporels et matériels). Votre propre véhicule n’est pas indemnisé en cas d’accident responsable, de vandalisme ou d’intempérie. À Strasbourg, où les épisodes de grêle et de gel ne sont pas rares, cette formule convient surtout aux véhicules dont la valeur de remplacement reste faible.
Assurance au tiers étendu (intermédiaire)
Elle ajoute à la responsabilité civile des garanties ciblées : vol, incendie, bris de glace, catastrophes naturelles. C’est un compromis fréquent pour les véhicules de valeur moyenne. Le vol de véhicule reste un risque réel en milieu urbain dense, et cette garantie permet une indemnisation sans devoir prouver la responsabilité d’un tiers.
Assurance tous risques
Elle couvre les dommages à votre véhicule même en cas d’accident responsable ou sans tiers identifié. Le tarif est plus élevé, mais la protection est complète. Pour un véhicule de moins de cinq ans ou financé à crédit, c’est généralement la formule la plus cohérente.
Critères qui déterminent le tarif d’une assurance auto à Strasbourg
Le prix d’un contrat varie fortement d’un profil à l’autre. Plusieurs variables se cumulent, et certaines sont directement liées au contexte strasbourgeois.
- Le coefficient bonus-malus reste le levier le plus puissant sur la prime. Chaque année sans sinistre responsable réduit le coefficient de 5 %, jusqu’à un plancher de 0,50. Un seul sinistre responsable le fait remonter de 25 %.
- La puissance fiscale du véhicule et son type d’énergie influencent le tarif de base. Un véhicule électrique peut bénéficier de tarifs légèrement inférieurs chez certains assureurs, mais l’écart n’est pas systématique.
- Le lieu de stationnement compte : un véhicule garé dans un parking souterrain fermé coûte moins cher à assurer qu’un véhicule stationné sur la voie publique, surtout dans les quartiers centraux de Strasbourg où la densité de circulation est élevée.
- L’âge et l’expérience du conducteur pèsent lourd. Un jeune conducteur paie une surprime significative pendant les trois premières années de permis.
- Le kilométrage annuel déclaré ajuste la prime : un petit rouleur (moins de 8 000 km par an) peut négocier un tarif adapté, ce qui est pertinent si vous utilisez le réseau de tramway pour vos trajets quotidiens.
Relevé d’information : le document à demander avant de changer d’assureur
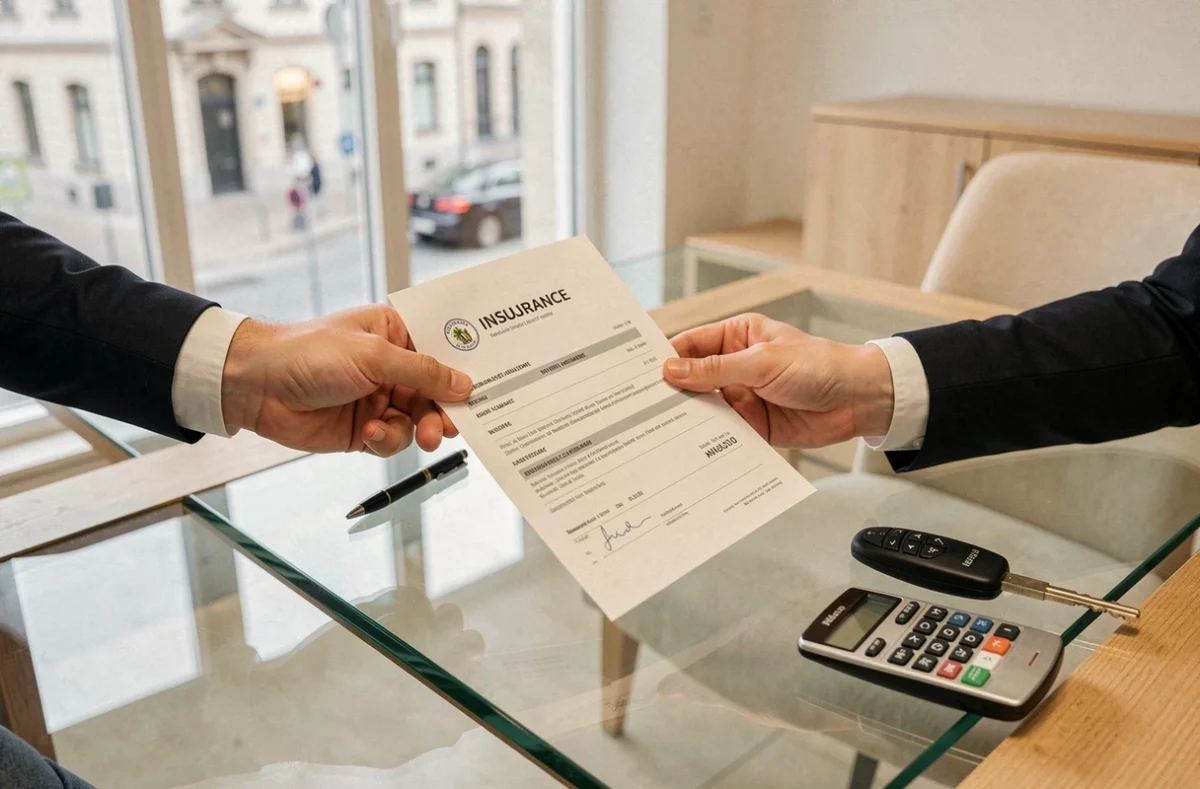
Le relevé d’information est un document que votre assureur actuel doit vous remettre sur demande dans un délai de quinze jours. Il retrace votre coefficient bonus-malus, les sinistres déclarés sur les cinq dernières périodes annuelles et les conducteurs désignés au contrat.
Ce document est la pièce centrale de toute souscription ou changement de contrat. Sans relevé d’information, un nouvel assureur ne peut pas calculer votre tarif réel. Il appliquera un coefficient par défaut, souvent moins favorable.
Lors d’une résiliation, l’assureur est tenu de vous le fournir automatiquement. Si vous changez d’assureur sans résilier vous-même (dans le cadre de la loi Hamon, par exemple), pensez au réclamer en amont pour accélérer la mise en place du nouveau contrat.
Résiliation et changement d’assurance auto : délais et pièges à éviter
Après la première année de contrat, vous pouvez résilier votre assurance auto à tout moment, sans frais ni pénalité. C’est le principe posé par la loi Hamon. La résiliation prend effet un mois après réception de la demande par l’assureur.
Le rôle du nouvel assureur dans la résiliation
En pratique, c’est le nouvel assureur qui se charge de la résiliation auprès de l’ancien. Ce mécanisme, appelé mandat de résiliation, évite toute interruption de couverture. Rouler sans assurance, même quelques heures, expose à des sanctions lourdes : amende, suspension de permis, immobilisation du véhicule.
Dates de prise d’effet : un point de vigilance
Le piège le plus fréquent lors d’un changement d’assureur concerne la date de prise d’effet du nouveau contrat. Si le nouveau contrat démarre avant la fin effective de l’ancien, vous payez deux primes en même temps. Si un décalage laisse un jour sans couverture, vous êtes en infraction.
Vérifiez que la date de résiliation effective de l’ancien contrat correspond exactement à la date de début du nouveau. Demandez une confirmation écrite des deux côtés.
Souscrire une assurance auto à Strasbourg : les étapes concrètes
La souscription se fait en ligne ou en agence. Quel que soit le canal, les documents et informations à fournir sont identiques.
- Carte grise du véhicule (certificat d’immatriculation) : elle fournit la puissance fiscale, la date de mise en circulation et le type d’énergie.
- Permis de conduire du souscripteur et des conducteurs secondaires déclarés.
- Relevé d’information de l’ancien assureur (si vous étiez déjà assuré).
- RIB pour le prélèvement des cotisations.
- Déclaration du lieu de stationnement habituel (garage, parking, voie publique).
Le délai entre la demande de devis et la prise d’effet du contrat peut être très court : certains assureurs activent la couverture le jour même de la souscription en ligne. Pour un changement d’assureur, comptez le mois de préavis légal.
Attention au droit de rétractation
Pour un contrat souscrit à distance (en ligne ou par téléphone), vous disposez d’un délai de quatorze jours pour vous rétracter. Ce droit ne s’applique pas aux contrats souscrits en agence physique. Pendant la période de rétractation, la couverture est active : vous êtes assuré dès la date de prise d’effet, même si vous décidez ensuite d’annuler.
Climat strasbourgeois et garanties à ne pas négliger
Strasbourg connaît des hivers froids avec des épisodes de gel prolongés et des chutes de neige régulières. Les étés peuvent apporter des orages violents accompagnés de grêle. Ces conditions climatiques ont un impact direct sur les sinistres les plus fréquents : bris de glace, dommages de grêle sur la carrosserie, accidents liés au verglas.
La garantie bris de glace couvre le remplacement du pare-brise, mais aussi des vitres latérales et de la lunette arrière. Sur un véhicule récent équipé de capteurs intégrés au pare-brise (aide au stationnement, caméra ADAS), le coût de remplacement est nettement supérieur à celui d’un pare-brise classique.
La garantie catastrophes naturelles, incluse dans la plupart des contrats intermédiaires et tous risques, intervient après publication d’un arrêté ministériel. Elle couvre les dégâts liés aux inondations, un risque présent à Strasbourg en raison de la proximité de l’Ill et du Rhin.
Comparer les devis sur la base du tarif seul ne suffit pas. Le montant des franchises, les plafonds d’indemnisation et les exclusions spécifiques (stationnement en zone inondable, par exemple) font la différence entre deux contrats affichant un prix similaire.
Le formulaire ci-dessous vous permet de recevoir gratuitement des devis adaptés à votre profil et à votre véhicule. Remplissez-le pour être rappelé par un professionnel qui pourra détailler les garanties les plus pertinentes pour votre situation à Strasbourg.