
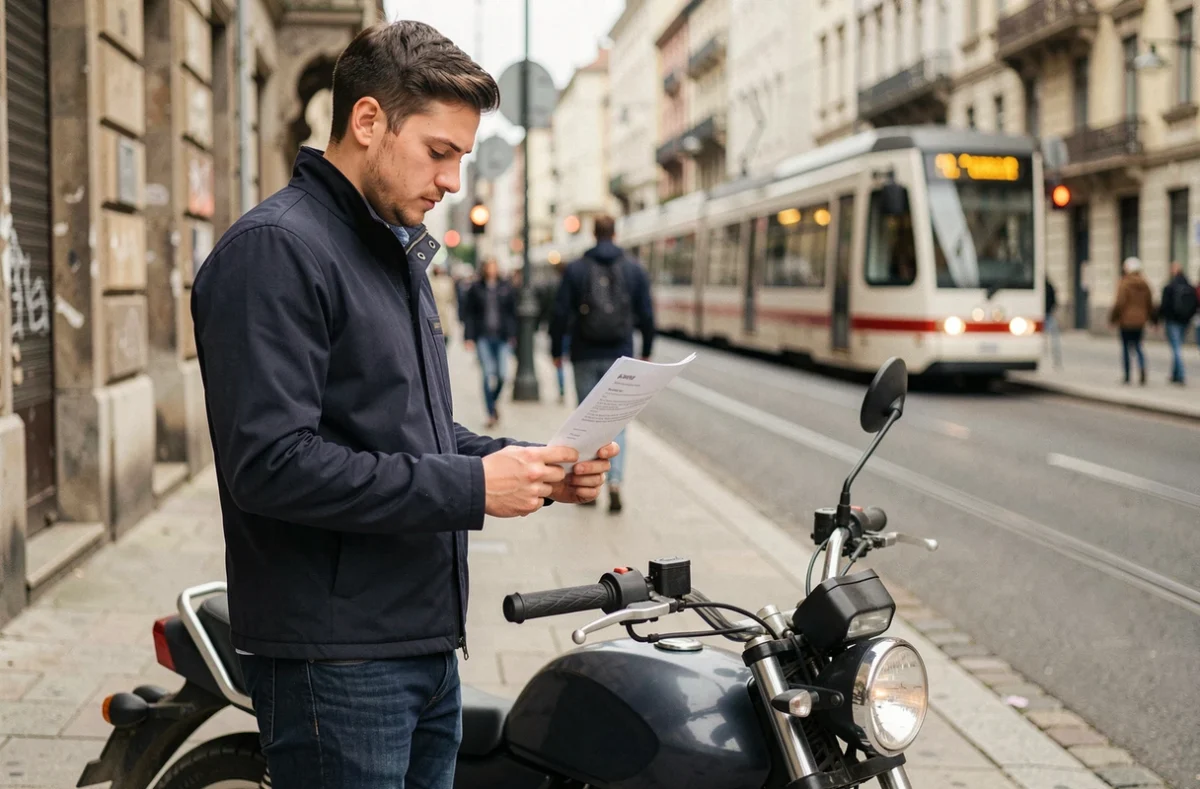
Un scooter 125 pour les trajets domicile-bureau, une moto 125 pour les virées du week-end, un trois-roues pour circuler sous la pluie : derrière la même cylindrée, les usages varient énormément. Et l’assurance 125 qui convient à un conducteur expérimenté roulant peu ne ressemble pas à celle d’un jeune titulaire du permis B qui prend la route chaque jour.
Comprendre ce qui fait grimper ou baisser la prime permet d’éviter deux erreurs courantes : payer trop cher pour des garanties inutiles, ou se retrouver mal couvert le jour d’un sinistre.
Ce que l’assureur regarde avant de fixer votre prime 125
Avant même de parler de formule au tiers ou tous risques, un assureur calcule votre cotisation à partir de critères que vous ne pouvez pas toujours modifier. Les connaître aide à comprendre pourquoi deux devis pour le même scooter peuvent afficher des écarts considérables.
Votre ancienneté de permis et votre droit de conduire
Un point souvent sous-estimé : si vous conduisez une 125 avec le permis B, il faut généralement cumuler au moins deux ans de permis et avoir suivi une formation pratique de sept heures. Des cas d’équivalence ou de dispense existent, mais rouler sans droit valide peut compromettre toute prise en charge en cas de sinistre. L’assureur vérifie ce point dès la souscription.
Les titulaires du permis A1 (accessible dès 16 ans) ou A2 sont dans une situation différente : leur permis couvre directement la 125, à condition que la puissance reste sous le seuil de 11 kW. Ici, c’est surtout l’ancienneté de conduite et le coefficient de bonus-malus qui pèsent dans le calcul.
Le type de véhicule et son usage quotidien
Sur le plan assurantiel, moto 125 et scooter 125 sont traités de manière quasi identique. La différence de prime vient plutôt de la valeur du véhicule, de sa puissance réelle et de l’endroit où il dort la nuit. Un scooter stationné dans un garage fermé en zone rurale coûtera moins cher à assurer que la même machine garée dans la rue en centre-ville.
Votre kilométrage annuel compte aussi. Un conducteur qui roule peu peut négocier une formule « petit rouleur » avec une franchise adaptée, tandis qu’un usage quotidien sur autoroute périurbaine pousse à renforcer les garanties corporelles.
Assurance 125 au tiers, intermédiaire ou tous risques : quel niveau choisir
Vous avez probablement déjà croisé ces trois niveaux de couverture. Plutôt que de les lister mécaniquement, voyons dans quelles situations concrètes chacun prend son sens.
La responsabilité civile seule, et ses limites
La responsabilité civile est la seule garantie légalement obligatoire. Elle couvre les dommages que vous causez à autrui, jamais vos propres blessures ni votre véhicule. Une assurance au tiers suffit pour un 125 de faible valeur que vous pourriez remplacer sans difficulté financière. C’est le choix logique pour une machine ancienne ou achetée d’occasion à petit prix.
En revanche, si vous êtes blessé dans un accident responsable, rien n’est pris en charge côté corporel, sauf si vous ajoutez une garantie individuelle pilote. Ce point est critique et souvent oublié.
La formule intermédiaire : le compromis le plus courant
Entre le tiers et le tous risques, la formule intermédiaire ajoute généralement le vol, l’incendie et parfois les catastrophes naturelles. Vous roulez tous les jours et votre 125 a encore une valeur marchande correcte ? Ce niveau de protection évite de tout perdre en cas de vol, un risque fréquent pour les deux-roues en milieu urbain.
Vérifiez la franchise appliquée au vol : elle peut varier du simple au triple d’un contrat à l’autre. Un montant de franchise trop élevé rend la garantie presque inutile sur un véhicule dont la valeur résiduelle est modeste.
Le tous risques, pas toujours excessif
Un contrat tous risques couvre en plus vos propres dommages matériels, même si vous êtes responsable. Sur un 125 neuf ou récent, le tous risques se justifie les deux ou trois premières années, quand la décote n’a pas encore absorbé l’essentiel de la valeur. Ensuite, basculer vers une formule intermédiaire permet de réduire la prime sans prendre un risque déraisonnable.
Garanties souvent négligées sur un contrat 125
Au-delà du choix entre tiers et tous risques, certaines options méritent une attention particulière parce qu’elles changent radicalement la couverture réelle du contrat.
La garantie individuelle pilote
C’est la garantie la plus sous-estimée. En cas d’accident responsable, la responsabilité civile ne couvre que les tiers. Vos frais médicaux, votre perte de revenus, votre éventuelle invalidité restent à votre charge. La garantie individuelle pilote prend en charge vos dommages corporels, même en l’absence de tiers responsable.
Sur un deux-roues, la probabilité de blessure corporelle lors d’un accident est bien plus élevée qu’en voiture. Ajouter cette garantie coûte généralement quelques euros par mois. C’est l’un des meilleurs rapports coût/protection disponibles.
La couverture des équipements du motard
Le casque, les gants, le blouson, les bottes ou un airbag électronique représentent souvent plusieurs centaines d’euros. La garantie équipements du motard est distincte de la couverture du véhicule : il faut vérifier séparément le plafond d’indemnisation, la franchise, la liste des équipements admissibles et les conditions de prise en charge après une chute.
Sans cette option, vous pouvez vous retrouver remboursé pour la réparation du scooter mais pas pour un casque à remplacer après un choc, même léger.
L’assistance panne et rapatriement
Une 125 tombe en panne ou crève un pneu : sans assistance, le remorquage est à vos frais. Les contrats d’entrée de gamme limitent souvent l’assistance aux trajets à plus de 50 km du domicile. Vérifiez cette clause si vous roulez principalement en ville. Certains assureurs proposent une assistance zéro kilomètre, utile quand le deux-roues est votre moyen de transport principal.
Pièges fréquents à éviter lors de la souscription
Quelques erreurs reviennent régulièrement et peuvent coûter cher au moment d’un sinistre.
- Déclarer un usage « loisir » alors que vous utilisez le 125 pour vos trajets domicile-travail. En cas de sinistre sur le trajet quotidien, l’assureur peut refuser l’indemnisation pour fausse déclaration.
- Oublier de vérifier la clause de remboursement en valeur à neuf. Sans cette mention, un 125 acheté récemment sera indemnisé à sa valeur argus, parfois très inférieure au prix d’achat.
- Ne pas signaler un changement de lieu de stationnement. Passer d’un garage fermé à un stationnement en voie publique modifie le risque vol, et l’assureur doit en être informé.
- Confondre le contrôle technique moto avec la 125. La réforme entrée en vigueur en avril 2024 concerne les deux-roues de cylindrée supérieure à 125 cm³. Les 125 et moins restent exemptés, ce qui évite une démarche administrative inutile.
Fourchettes de prix pour une assurance 125
Les tarifs varient sensiblement selon le profil du conducteur, la zone géographique et la formule choisie. Comparer plusieurs devis reste la méthode la plus fiable pour situer le juste prix de votre couverture.
Un jeune conducteur paiera nettement plus cher qu’un motard expérimenté avec un bon coefficient de bonus-malus. La surprime appliquée aux conducteurs novices peut doubler la cotisation de base. Elle diminue progressivement chaque année sans sinistre responsable.
Comparer au moins trois devis reste la méthode la plus fiable pour identifier le bon rapport garanties/prix. Regardez la prime annuelle, mais aussi les franchises, les plafonds de remboursement et les exclusions de chaque contrat.
Un formulaire de demande de devis gratuit est disponible juste en dessous de cet article. Remplissez-le en quelques minutes pour être rappelé par un professionnel qui adaptera la couverture à votre profil et à votre 125.