
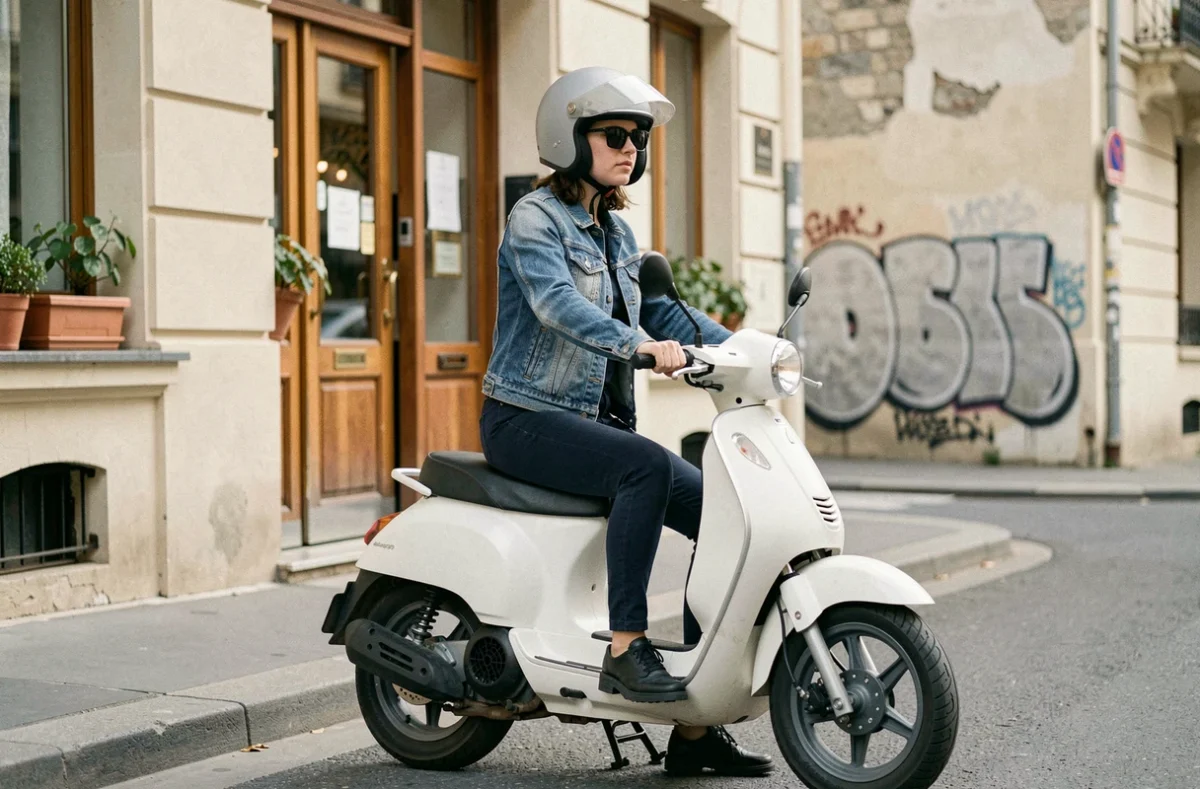
Une assurance scooter 50cc repose sur un socle légal unique : la responsabilité civile obligatoire s’applique à tout cyclomoteur susceptible de circuler, même garé dans un garage et inutilisé depuis des mois. La meilleure assurance scooter 50cc n’est donc pas celle qui affiche le tarif le plus bas, mais celle dont les garanties correspondent au risque réel du conducteur, à son profil et à la valeur du véhicule.
Obligation d’assurance scooter 50cc : ce que la loi impose vraiment
Le Code des assurances impose une couverture de responsabilité civile pour tout véhicule terrestre à moteur. Un scooter 50cc entre dans cette catégorie, qu’il roule quotidiennement ou qu’il reste immobilisé.
Cette obligation ne disparaît pas avec l’absence de circulation. Tant que le scooter n’est pas officiellement détruit ou mis hors d’usage via une procédure administrative, l’obligation d’assurance persiste même au garage. Un sinistre causé par un cyclomoteur non assuré expose le propriétaire à une amende forfaitaire et à la prise en charge intégrale des dommages sur ses fonds propres.
Le titre de conduite requis a évolué. Depuis le 1er mars 2024, le permis AM distingue l’option cyclomoteur de l’option quadricycle léger. Un permis AM obtenu pour une voiturette n’autorise plus automatiquement la conduite d’un scooter 50 cm³. Les assureurs vérifient cette correspondance lors de la souscription, et une incohérence peut entraîner un refus de prise en charge.
Garanties d’assurance scooter : au tiers, intermédiaire ou tous risques
Trois niveaux de couverture structurent le marché de l’assurance deux-roues 50cc. Chacun répond à un usage et à un budget différents.
Formule au tiers
Elle couvre la responsabilité civile, la défense pénale et le recours suite à accident. C’est le strict minimum légal. Cette formule convient à un scooter ancien dont la valeur de remplacement reste faible.
Formule intermédiaire (tiers + vol et incendie)
Elle ajoute la garantie vol et la garantie incendie à la base au tiers. Les 50cc figurent parmi les deux-roues les plus volés, ce qui rend cette couverture pertinente dès que le scooter stationne régulièrement sur la voie publique.
Formule tous risques
Elle intègre les dommages tous accidents, y compris lorsque le conducteur est responsable. Le surcoût par rapport à la formule intermédiaire varie selon le profil, mais cette formule prend tout son sens sur un scooter récent ou de valeur.
Prix d’une assurance scooter 50cc : les variables qui font basculer la prime
Le coût moyen annuel d’une assurance 50cc tourne autour de 443 euros par an d’après les données des comparateurs en ligne. Ce chiffre moyen masque des écarts considérables selon quatre paramètres.
Âge et expérience du conducteur
Un conducteur mineur ou jeune majeur paie nettement plus cher qu’un adulte confirmé. La sinistralité statistique des moins de 25 ans sur les cyclomoteurs reste élevée, ce qui se traduit par des surprimes ou des franchises relevées.
Les assureurs vérifient la correspondance entre l’âge, le titre de conduite et la catégorie du véhicule. Pour un conducteur mineur, le contrat impose souvent la co-signature d’un représentant légal.
Zone géographique et stationnement
Le lieu de résidence pèse lourdement. Un scooter garé en agglomération dense coûte plus cher à assurer qu’un véhicule stationné dans un garage fermé en zone rurale.
Antécédents et sinistres déclarés
Un historique sans sinistre responsable permet de bénéficier de tarifs plus avantageux. À l’inverse, un accident responsable récent peut faire grimper la cotisation de façon significative.
Valeur du scooter et usage déclaré
Un scooter neuf justifie une couverture plus large. Un modèle d’occasion de plusieurs années, dont la cote est tombée, rend la formule tous risques moins rentable. L’usage déclaré (trajet domicile-travail, loisir, usage professionnel) modifie aussi le calcul.
Garanties optionnelles scooter 50cc : les pièges à vérifier avant de signer
Au-delà du choix entre tiers, intermédiaire et tous risques, plusieurs garanties méritent une lecture attentive des conditions particulières.
- Garantie équipement du conducteur : casque, gants, blouson, bottes ou airbag ne sont pas automatiquement couverts, même dans les formules renforcées. Les plafonds d’indemnisation peuvent différer entre le conducteur et le passager, et les accessoires comme le top-case nécessitent parfois une déclaration spécifique.
- Garantie assistance et dépannage : certains contrats limitent l’assistance à un périmètre géographique (par exemple, au-delà d’un certain nombre de kilomètres du domicile). Pour un usage quotidien urbain, cette restriction peut laisser le conducteur sans solution en cas de panne à proximité de chez lui.
- Garantie corporelle du conducteur : elle couvre les blessures du conducteur lorsqu’il est responsable de l’accident. Les formules au tiers ne l’incluent presque jamais par défaut. C’est pourtant l’un des risques les plus lourds financièrement en cas d’accident grave sur un deux-roues.
Un contrat à bas prix qui exclut la garantie corporelle du conducteur et les équipements peut se révéler plus coûteux qu’une formule intermédiaire complète si un sinistre survient.
Débridage d’un scooter 50cc : conséquences sur l’assurance
Modifier un 50 cm³ pour dépasser la vitesse maximale homologuée de 45 km/h est une pratique courante, en particulier chez les jeunes conducteurs. Les conséquences sur le contrat d’assurance sont pourtant radicales.
Un scooter débridé sort de sa catégorie homologuée. En cas d’accident, l’assureur peut refuser l’indemnisation des dommages du conducteur si la modification n’a pas été déclarée. La responsabilité civile continue de couvrir les tiers (l’assureur indemnise la victime, puis se retourne contre l’assuré), mais le conducteur perd toute protection pour ses propres blessures et les dégâts sur son véhicule.
Le débridage constitue aussi une infraction pénale passible d’une amende et d’une immobilisation du véhicule. Au-delà du risque juridique, la surprime appliquée après découverte d’une modification non déclarée peut rendre le scooter très difficile à réassurer par la suite.
Critères pour choisir la meilleure assurance scooter 50cc
Comparer les offres demande de dépasser le seul critère du prix mensuel. Trois points déterminent la qualité réelle d’un contrat.
- Le montant des franchises : une cotisation basse avec une franchise de plusieurs centaines d’euros sur le vol ou les dommages réduit considérablement l’intérêt de la garantie. Comparer les franchises en valeur absolue, pas en pourcentage.
- Les plafonds d’indemnisation : vérifier les plafonds sur la garantie corporelle du conducteur (capital décès, rente invalidité) et sur les équipements. Un plafond trop bas laisse un reste à charge élevé.
- Les délais de carence et d’indemnisation : certains contrats imposent un délai de carence de plusieurs semaines avant l’activation de la garantie vol. Demander systématiquement le délai de carence avant souscription évite les mauvaises surprises.
Un devis ne se lit pas seulement par la ligne « prix ». Le tableau des garanties, les exclusions et les franchises forment l’ossature réelle du contrat.
La meilleure assurance scooter 50cc dépend du croisement entre le profil du conducteur, la valeur du véhicule et l’usage quotidien. Un conducteur mineur en zone urbaine avec un scooter récent n’a pas les mêmes besoins qu’un adulte expérimenté roulant en zone rurale sur un modèle ancien. Comparer plusieurs devis en détaillant les garanties, les franchises et les plafonds reste la seule méthode fiable pour identifier le contrat adapté.
Le formulaire ci-dessous permet de recevoir gratuitement des devis personnalisés. En quelques minutes, un professionnel de l’assurance deux-roues peut rappeler pour affiner les garanties et proposer la couverture la mieux adaptée à votre situation.